
به گزارش خط رند ۹۱۲ به نقل از خبر آنلاین روزنامه جوان نوشت: دریافت کارمزد و حق الزحمه برای انتقال مبالغ ناچیز که با محاسبات ریاضی به درصدهای بالایی می رسد، در شرایطی صورت می گیرد که بانکها هیچ گونه سود سپرده ای به گردش مالی خرد شهروندان پرداخت نمی کنند و حتی از پذیرش مسئولیت امنیت سایبری حساب ها شانه خالی می کنند. کاری که در حقیقت مصداق بارز تحمیل هزینه بر دارایی های راکد، تضییع حقوق مصرف کننده و فاصله گیری از معیارهای نوین بانکداری جهانی است.
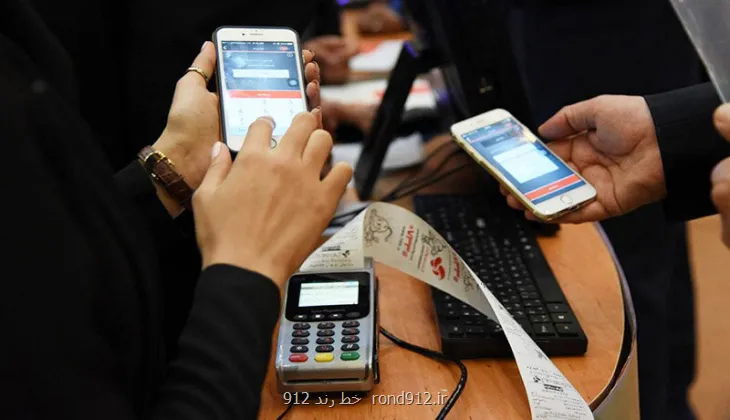
امروزه بالاتر از ۹۵درصد معاملات خرد و جابجایی های مالی شهروندان از خرید نیازمندی های روزانه تا پرداخت کرایه های خرد و حتی پول توجیبی فرزندان، به شکل کارت به کارت صورت می گیرد. در این بین، بانکها که تمامی نقدینگی و حقوق شهروندان را در اختیار دارند و از آن در کارهای اقتصادی و سودآور خود بهره برداری می کنند، بابت ساده ترین جابجایی ها نظیر انتقال ۲۰هزار تومان (مثلاً کرایه تاکسی)، رقمی بالغ بر هزارو۱۰۰تومان کارمزد (معادل ۵/۵درصد سود) کسر می کنند.
این رویه شبیه به آن است که فردی اموال شما را در جیب خود نگه دارد و برای هر بار پس دادن یا جابجایی پول خودتان، بخشی از آنرا بعنوان باج یا حق الزحمه بردارد. وضعیتی که در افکار عمومی به سناریوی تحلیل رفتن تدریجی و «خورده شدن» سپرده ها بدون خرید هیچ کالایی تبدیل گشته است.
نظام بانکی از یک سو مشتریان را رسما از شعب بیرون رانده و عرضه خدمات پایه ای نظیر پرداخت قبوض، افتتاح حساب، صدور رمز و حتی خدمات دهی به سازمان ها را به نصب اپلیکیشن ها و سیستم های الکترونیکی از سوی مشتریان محدود کرده است، و از جانب دیگر برای همین خدمات غیرحضوری هزینه های سنگینی تحمیل می کند.
مثلا در عرصه پیامک های بانکی، با وجود حذف ارسال پیامک برای مبالغ پایین ازسوی برخی بانک ها، کماکان اعداد قابل توجهی تحت عنوان حق اشتراک پیامکی هر شش ماه از حساب ها کسر می شود، در صورتیکه کوچک ترین همراهی یا پاداشی نظیر قرعه کشی های دوره ای سالیان گذشته هم به فراموشی سپرده شده است. گذار الزامی از دفترچه های کاغذی و فیزیکی سنتی که امنیت و مالکیت مشخصی داشتند، به کارت های بانکی تحمیلی، بدون پذیرش کوچک ترین ریسک امنیتی از جانب بانکها انجام شده است.
اگر بهر دلیلی حساب مشتریان خالی شود یا مورد کلاهبرداری سایبری قرار گیرند، نظام بانکی با فرافکنی و بسنده کردن به این جمله که «باید از رمزهای خود حفاظت کنید» هیچ گونه مسئولیتی نمی پذیرد. این رویکرد غیرمنصفانه در کنار عدم تضمین نقدینگی خودپردازها برای پرداخت پول نقد به صاحب اصلی حساب، نشان دهنده انحراف بانکها از وظایف ذاتی و ایمن سازی دارایی مردم است.
۱۷۳۰۲
به طور خلاصه، این رویه شبیه به آنست که فردی اموال شما را در جیب خود نگه دارد و برای هر بار پس دادن یا جابجایی پول خودتان، قسمتی از آن را به عنوان باج یا حق الزحمه بردارد. سیستم بانکی از یک سو مشتریان را رسما از شعب بیرون رانده و عرضه خدمات پایه ای نظیر پرداخت قبوض، افتتاح حساب، صدور رمز و حتی خدمات دهی به سازمان ها را به نصب اپلیکیشن ها و سیستم های الکترونیکی از طرف مشتریان محدود کرده است، و از جانب دیگر برای همین خدمات غیرحضوری هزینه های سنگینی تحمیل می کند.
منبع: rond912.ir

Leave a Reply